Inkomst och intäkt: vad är skillnaden?
Inkomsten hör till försäljningen. Intäkten hör till perioden då den tjänas in. Se hur en faktura, en betalning och tre månaders arbete skiljer sig åt.
I den här jämförelsen
Här gäller orden i svensk företagsekonomi och redovisning. När någon säger ”min inkomst” om sin lön används ordet i ett annat sammanhang. För att förstå ett företags siffror behöver du hålla isär försäljningen, intjänandet och betalningen.
Inkomst och intäkt i tabell
| Fråga | Inkomst | Intäkt |
|---|---|---|
| Vad beskriver beloppet? | Försäljningen av en vara eller tjänst. [1] | Den försäljning som hör till en bestämd redovisningsperiod. [1] |
| Vilken tidsfråga ställs? | Vilken försäljning har uppstått? | Vilken del har tjänats in under månaden eller året? [2] |
| Kan beloppet avse flera perioder? | Ja, exempelvis ett avtal om arbete under flera månader. [1] | Intäkten avgränsas till den period som rapporten gäller. [2] |
| Är det samma som pengar på kontot? | Nej, en fakturerad försäljning är också en inkomst. | Nej, betalningsdagen avgör inte ensam årets intäkt. [1] [2] |
| Vad används i resultaträkningen? | Inkomsten kan behöva fördelas först. | Periodens intäkter ställs mot periodens kostnader. [1] |
Fakturan och betalningen är två olika händelser
Om företaget fakturerar kunden kan det finnas en kundfordran innan betalningen kommer. Med faktureringsmetoden bokförs både fakturan och den senare betalningen. Det är inte två försäljningar: betalningen reglerar fordran. [3]
Kontantmetoden innebär i stället att den löpande bokföringen utgår från betalningarna. Men vid räkenskapsårets slut måste även obetalda skulder och fordringar bokföras. Regeln gör alltså inte orden inkomst, intäkt och inbetalning till synonymer. [3]
Exempel: en faktura, tre månaders service
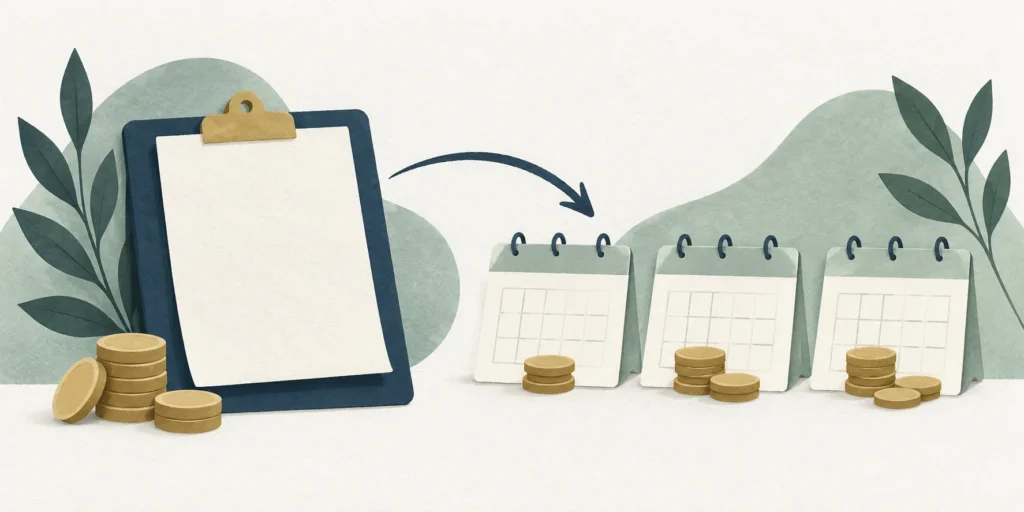
Konstruerat exempel: Ett företag fakturerar 36 000 kr den 1 december för service som utförs lika mycket i december, januari och februari. Kunden betalar hela fakturan den 10 januari. Alla belopp är exklusive moms. Vi antar att intäkten ska fördelas jämnt efter den utförda servicen och att inga förenklingsregler används.
Försäljningsinkomsten i exemplet är 36 000 kr. Intäkten blir 36 000 / 3 = 12 000 kr per månad. Inbetalningen är däremot 0 kr i december, 36 000 kr i januari och 0 kr i februari. Betalningen i januari innebär inte att allt arbete utfördes just då.
| Månad | Intäkt | Inbetalning |
|---|---|---|
| December | 12 000 kr | 0 kr |
| Januari | 12 000 kr | 36 000 kr |
| Februari | 12 000 kr | 0 kr |
| Summa | 36 000 kr | 36 000 kr |
Om räkenskapsåret slutar den 31 december hör 12 000 kr av exemplets intäkt till det första året och 24 000 kr till nästa. Inbetalningen sker helt under det senare året. Tidsskillnaden förändrar inte den sammanlagda försäljningen; den förändrar vilka perioder som visar intäkten.
Vad ändras om kunden betalar redan i december?
Flytta då inbetalningen 36 000 kr till december i tabellen. Med exemplets antagande om jämnt utförd service ligger intäkterna kvar på 12 000 kr per månad. En ändrad betalningsdag är inte samma sak som att flytta arbetet mellan månader.
Intäkt är inte vinst
Resultatet räknas fram genom att periodens kostnader dras från periodens intäkter. [1] Om december i vårt exempel dessutom har 9 000 kr i kostnader blir resultatet 12 000 − 9 000 = 3 000 kr. Varken fakturans 36 000 kr eller inbetalningen i januari är då december månads vinst.
Det är därför användbart att läsa resultatet och betalningsflödet bredvid varandra. Resultatet svarar på hur verksamheten gått under perioden. Bankkontots rörelser visar när pengar faktiskt har kommit in eller betalats ut. En obetald försäljning kan vara viktig i den första frågan även innan den hjälper den andra.
Så skiljer du begreppen i ett underlag
- Identifiera försäljningen: vad har kunden köpt och vilket belopp gäller?
- Läs leverans- eller avtalsperioden: vilken del hör till rapportperioden?
- Leta separat efter betalningsdatumet.
- Kontrollera vilket redovisningsregelverk och vilka eventuella förenklingar som gäller innan en verklig bokslutspost bestäms.
Grundprincipen för årsredovisningen är att årets intäkter och kostnader tas med oavsett betalningstidpunkten. [2] Det är samtidigt skillnad på att förstå principen och att avgöra hur ett visst avtal ska redovisas. För svenska redovisningsramar kan du även läsa jämförelsen mellan K2 och K3.
Källor
- Bokföringsnämnden: Att föra bok, upplaga 14. Bokföringens begrepp, s. 7–8; grundläggande periodisering.
- Sveriges riksdag: Årsredovisningslag (1995:1554). 2 kap. 4 §, intäkter och kostnader oavsett betalningstidpunkt.
- Skatteverket: Bokföring – vad kräver lagen?. Kontantmetod, faktureringsmetod och obetalda fordringar vid bokslut.
Källor och länkar kontrollerade den 27 oktober 2026. Texten har tagits fram med AI-stöd och redaktionell egenkontroll. Ingen specialistgranskning har utförts. Omslagsbilden är en AI-genererad illustration.