K2 är ett förenklat regelverk för årsredovisning som många mindre företag får välja. K3 är huvudregelverket och kräver mer omfattande bedömningar. Skillnaderna gäller bland annat vilka företag som får använda reglerna, hur tillgångar skrivs av och hur utvecklingsutgifter hanteras. Från räkenskapsår som börjar efter den 31 december 2025 måste fler företag använda K3. [1] [3]
K2 eller K3: vad är skillnaden i redovisningen?
K2 är ett förenklat regelverk för många mindre företag. K3 är huvudregelverket. Jämför tillämpning, komponenter, utvecklingsutgifter och ändringarna från 2026.
I den här jämförelsen
Här jämförs K2 för årsredovisning i mindre företag med K3 för årsredovisning och koncernredovisning. Det ska skiljas från vägledningen för årsbokslut, som har ett annat tillämpningsområde. En enskild näringsidkare med årsbokslut står alltså inte automatiskt inför samma val. [3]
K2 och K3 i tabell
| Område | K2 | K3 |
|---|---|---|
| Utgångspunkt | Förenklingar och mer bestämda lösningar för företag som får tillämpa K2. [1][4] | Huvudregelverk med fler bedömningar och redovisningsval. [1][5] |
| Vem får välja? | Många mindre företag, men med viktiga begränsningar. [2][3] | Krävs för flera grupper; kan även användas av mindre företag. [2] |
| Byggnadens delar | Delar som tillsammans utgör en tillgång skrivs normalt av gemensamt, med särskilda undantag. [4] | Betydande komponenter delas upp när skillnaden i förbrukning är väsentlig. [5] |
| Egenutvecklad immateriell tillgång | Utgifterna får inte aktiveras som en sådan tillgång. [4] | Kostnadsföringsmodell eller aktiveringsmodell; aktivering kräver att kriterierna uppfylls. [5] |
| Uppskjuten skatt | Ingen avsättning för uppskjuten skatt enligt K2:s regel. [4] | Regler för redovisning av uppskjuten skatt finns i kapitel 29, med villkor och undantag. [5] |
| Kan regler blandas fritt? | Nej, K2 ska tillämpas i sin helhet. [4] | Nej, K3 ska tillämpas som ett sammanhängande regelverk. [5] |
Börja med tillåtligheten, inte med enkelheten
”Vi är ett litet företag” är inte en fullständig prövning av om K2 får användas. Storlek är en del av bedömningen, men företagsform och andra förhållanden kan göra K3 obligatoriskt. För större företag används bland annat gränsvärden för anställda, balansomslutning och nettoomsättning. [2]
Enligt de aktuella gränserna räknas ett företag som större om det överskrider mer än ett av följande värden under vart och ett av de två senaste räkenskapsåren: 50 anställda i medeltal, 40 miljoner kr i balansomslutning och 80 miljoner kr i nettoomsättning. Noterade företag räknas också som större. Det finns dessutom andra skäl till att K3 krävs. [2]
Vad ändrades från 2026?
För räkenskapsår som inleds efter den 31 december 2025 får bland annat bostadsrättsföreningar och bostadsföreningar inte längre tillämpa K2. Detsamma gäller exempelvis företag med utlandsfilialer. Även vissa kryptotillgångar och andra mer komplicerade förhållanden omfattas av begränsningar. Reglerna innehåller preciseringar och undantag, så en etikett som ”krypto” räcker inte ensam för ett enskilt beslut. [3]
Det finns också begränsningar för vissa företag med byggnader som normalt genererar minst 75 procent av nettoomsättningen eller en väsentlig uppskjuten skatteskuld. Dessa regler har särskilda lättnader för de minsta företagen. Blanda inte ihop lättnadsgränserna med de större gränserna 50 anställda, 40 och 80 miljoner kr. [3]
Startdatumet för räkenskapsåret är centralt. Ett nystartat företag med ett första förlängt räkenskapsår kan dessutom omfattas redan när verksamheten inletts efter den 30 juni 2025 och året avslutas den 31 december 2026 eller senare. ”Bokslut som görs under 2026” är därför en för oprecis beskrivning av övergången. [1] [3]
Exempel: bostadsrättsförening med kalenderår
En förening använde K2 för kalenderåret 2025 och funderar på om samma mall kan användas för 2026. Den första frågan är inte om K2 känns enklare. För räkenskapsåret som börjar den 1 januari 2026 krävs K3 för bostadsrättsföreningen. [3]
Vad behöver förberedelsen ta sikte på?
Planera övergången enligt K3, inklusive en ingångsbalansräkning och underlag för byggnadens betydande komponenter. Att bara byta namnet på mallen löser inte redovisningsfrågorna. Exemplet avgör inte föreningens belopp, nyttjandeperioder eller övergångsval; de kräver dess faktiska underlag. [3] [5]
Komponenter och utvecklingsutgifter visar den praktiska skillnaden
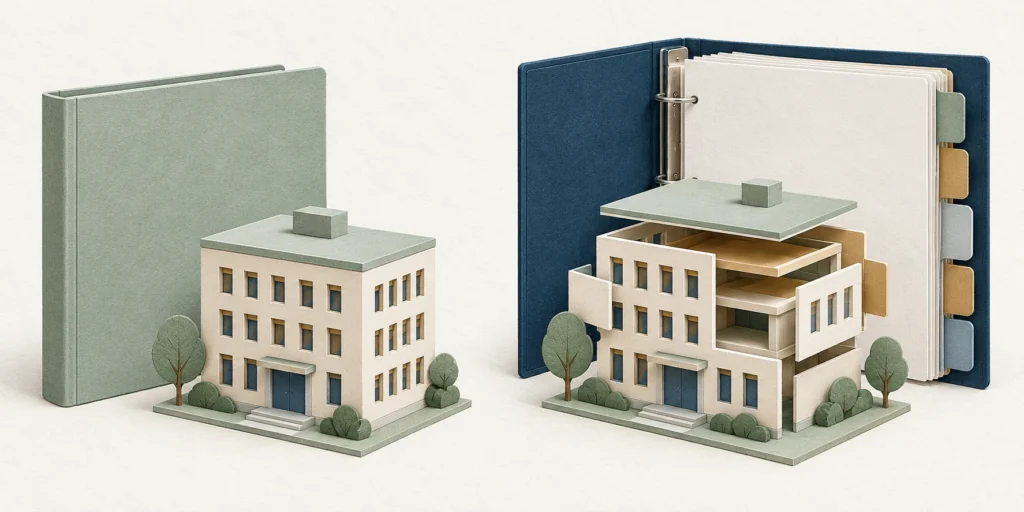
I en byggnad kan exempelvis stomme och tak förbrukas i väsentligt olika takt. K3:s komponentregel gör att betydande delar kan behöva skilda avskrivningsplaner. Det betyder inte att varje skruv ska bli en separat komponent. K2 har en annan indelning av avskrivningsenheter och särskilda regler för bland annat byggnad, mark och byggnadsinventarier. [4] [5]
För egna utvecklingsprojekt är skillnaden också konkret. K2 tillåter inte att egenupparbetade immateriella anläggningstillgångar tas upp som tillgångar. K3 innehåller två modeller, där aktiveringsmodellen kräver att utvecklingsfasen och villkoren för aktivering kan beläggas. K3 betyder alltså inte att alla utvecklingskostnader automatiskt ska läggas i balansräkningen. [4] [5]
Valet behöver hålla ihop med verksamheten
Pröva först vilket regelverk som är tillåtet. Bedöm därefter vilka underlag verksamheten behöver kunna ta fram och hur redovisningen ska genomföras konsekvent. Du kan inte plocka K2:s enklare lösning för en post och K3:s aktiveringsmöjlighet för en annan bara för att årets resultat blir mer fördelaktigt. [4] [5]
Det här är en översikt, inte ett ställningstagande till ett visst företags årsredovisning. Ett faktiskt val eller byte behöver bedömas med företagets redovisningskunniga person utifrån rätt räkenskapsår, företagsform och transaktioner.
Källor
- Bokföringsnämnden: Vägledningar.
- Bokföringsnämnden: Årsredovisning – frågor och svar.
- Bokföringsnämnden: Ändringar i K2 och K3 från 2026.
- Bokföringsnämnden: Årsredovisning i mindre företag, K2 – konsoliderad vägledning 2025 – punkterna 1.4, 10.4, 10.22 och 16.4.
- Bokföringsnämnden: Årsredovisning och koncernredovisning, K3 – konsoliderad vägledning 2025-12-15 – kapitel 17, 18, 29 och 35.
Källor och länkar kontrollerade den 25 oktober 2026. Texten har tagits fram med AI-stöd och redaktionell egenkontroll. Ingen specialistgranskning har utförts. Omslagsbilden är en AI-genererad illustration.