Rot gäller främst reparation, underhåll samt om- och tillbyggnad av en bostad. Rut gäller bland annat städning och andra godkända hushållstjänster. Under 2026 får företaget dra av högst 30 procent för rot och 50 procent för rut från den godkända arbetskostnaden inklusive moms. Material och resor omfattas inte. [1][2]
Rot och rut: vad är skillnaden?
Rot gäller främst reparation och ombyggnad, rut hushållstjänster. Under 2026 är nivåerna högst 30 respektive 50 procent av arbetskostnaden, med gemensamma beloppsgränser.
I den här jämförelsen
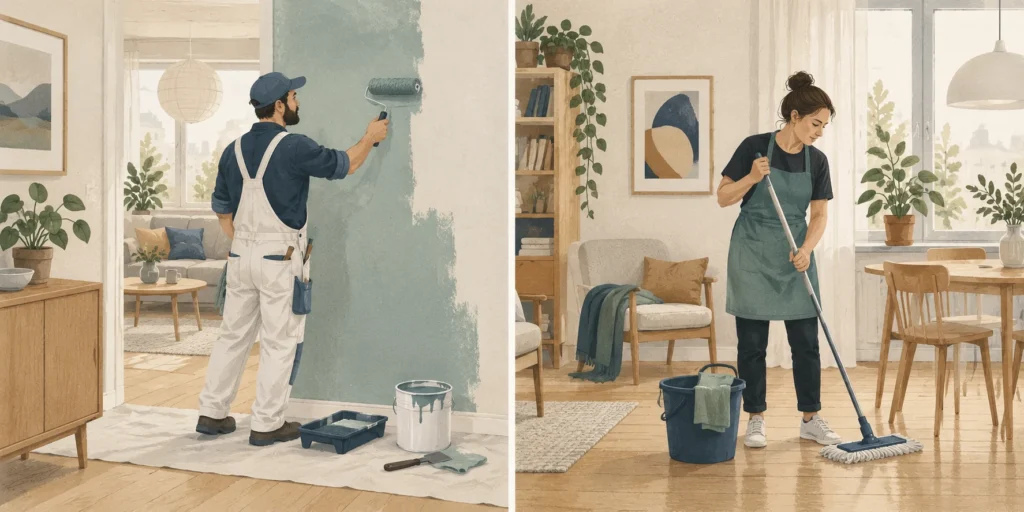
Båda kallas avdrag i vardagligt språk, men de är skattereduktioner. Vilken sorts arbete det är, vem som använder bostaden och vilket skatteutrymme som finns måste bedömas separat. Den här jämförelsen beskriver svenska huvudregler för 2026, inte hur mycket en viss person får i sitt eget fall. [1][2][3]
Rot och rut i jämförelse 2026
| Fråga | Rot | Rut |
|---|---|---|
| Vanliga arbeten | Reparation, underhåll samt om- och tillbyggnad av bostad. [1] | Exempelvis städning, snöskottning och gräsklippning; även vissa andra tjänster. [2] |
| Högsta andel av godkänd arbetskostnad | 30 procent inklusive moms. [1] | 50 procent inklusive moms. [2] |
| Ägande av bostaden | Du ska äga bostaden när arbetet utförs och uppfylla användningsvillkoren. [1] | Du behöver inte äga bostaden, men användningen som hem och övriga villkor måste vara uppfyllda. [2] |
| Årsgräns | Högst 50 000 kr i rot per person, inom den gemensamma ramen. [1] | Kan rymmas inom den gemensamma ramen på 75 000 kr per person och år. [2] |
| Material och resor – likhet | Ger inte rätt till avdrag. [1] | Ger inte rätt till avdrag. [2] |
| Skatteutrymme – likhet | Tillräcklig skatt behövs; årsgränsen är inte en garanti. [3] | Samma begränsning; rot och rut kan inte bedömas som två oberoende potter. [3] |
Vad skiljer byggarbete från hushållstjänster?
Rot rör i första hand en bostads byggnad och skick. Att reparera eller underhålla något befintligt kan vara rotarbete. Däremot ger uppförandet av en helt ny bostad inte rotavdrag. Reglerna skiljer sig även mellan småhus, bostadsrätt och ägarlägenhet. [1]
Rut rör många uppgifter som hör till hushållet. Vanlig städning är ett typiskt exempel. Men listan är bredare än städning: vissa flyttjänster, it-tjänster och reparationer av vitvaror kan också omfattas. [2]
Orden ”reparation” eller ”rengöring” avgör därför inte ensamma vilken kategori arbetet tillhör. Viss rengöring kan vara rot, exempelvis rengöring av tak och fasad. Det konkreta arbetsmomentet behöver jämföras med villkoren för just den tjänsten. [1][2]
Procentsatsen gäller arbetskostnaden
Den viktigaste räknefrågan är vilket belopp procenten ska tas på. En faktura kan innehålla både arbetad tid och material, resor eller andra kostnader. Arbetskostnaden behöver därför redovisas separat från övriga poster. Du får inte multiplicera hela fakturans totalsumma med 30 eller 50 procent när delar av summan inte omfattas. [1][2]
Ett fakturaexempel med samma underlag
Konstruerat räkneexempel: Anta att ett godkänt arbete har arbetskostnaden 12 000 kr inklusive moms och övriga kostnader 4 000 kr. Totalen är 16 000 kr. Anta också att samtliga övriga villkor är uppfyllda och att köparen har tillräckligt kvar både av årsramen och av skatteutrymmet.
| Beräkning | Om arbetet är rot | Om arbetet är rut |
|---|---|---|
| Godkänd arbetskostnad | 12 000 kr | 12 000 kr |
| Övriga kostnader | 4 000 kr | 4 000 kr |
| Högsta reduktion i exemplet | 12 000 × 0,30 = 3 600 kr | 12 000 × 0,50 = 6 000 kr |
| Att betala efter reduktionen | 16 000 − 3 600 = 12 400 kr | 16 000 − 6 000 = 10 000 kr |
Skillnaden i räkneexemplet är 2 400 kr. Den beror på procentsatsen, inte på att materialet blir billigare. Samma arbete kan inte godtyckligt väljas som rut bara för att rut ger en högre andel: arbetsmomentet måste verkligen omfattas av rätt regler.
Varför blir ”30 procent av 16 000” fel i exemplet?
Det skulle ge 4 800 kr. Men 4 000 kr av fakturan är övriga kostnader som inte ingår i underlaget. Rätt rotberäkning i det konstruerade exemplet är 30 procent av 12 000 kr, alltså 3 600 kr. Samma princip gäller rut: 50 procent av 12 000, inte av 16 000.
75 000 kronor är en gemensam ram
Rot och rut får tillsammans uppgå till högst 75 000 kr per person och år. Inom den ramen får högst 50 000 kr vara rot. Det är alltså inte 50 000 kr rot plus 75 000 kr rut till samma person. [3]
Konstruerat gränsexempel: En person har redan utnyttjat 40 000 kr i rot och 20 000 kr i rut. Totalt är 60 000 kr använda, så 15 000 kr återstår av den gemensamma ramen. Samtidigt återstår bara 10 000 kr till rotgränsen. Att 15 000 kr finns kvar i totalramen innebär därför inte att ytterligare 15 000 kr rot ryms.
Exemplet visar bara beloppsgränserna. Det säger inte att personen faktiskt kan få hela det kvarvarande beloppet. Tillräcklig skatt och de övriga villkoren måste också finnas. [3]
Rot kräver ägande, rut kan även gälla ett hyrt hem
För rot behöver du äga bostaden när arbetet utförs. För rut behöver du inte vara ägare: tjänster kan omfattas även i en bostad du hyr och använder som hem. Kraven gäller dock fortfarande den aktuella bostaden och tjänsten. Gemensamma utrymmen i ett flerfamiljshus är inte automatiskt ditt hem i reglernas mening. [1][2]
Det ger en konkret skillnad för den som hyr sin bostad. Att ägandekravet saknas för rut gör inte ett byggarbete till en hushållstjänst. Klassificeringen av arbetet och frågan om bostaden är två separata steg.
Fakturaavdraget är preliminärt
Företaget gör reduktionen på fakturan och ansöker om utbetalning. Den slutliga rätten kontrolleras i beskattningen. Om skatten inte räcker eller villkoren inte är uppfyllda kan ett preliminärt avdrag behöva betalas tillbaka. Det finns därför inte två separata rabatter – en på fakturan och en till i deklarationen. [3]
En praktisk kontrollordning är att först precisera arbetsmomentet, sedan skilja ut arbetskostnaden, kontrollera bostadens villkor och slutligen årsram och skatteutrymme. Ett korrekt procenttal kan inte kompensera för att ett av de andra stegen är fel.
Vanliga frågor
Behöver betalningen vara elektronisk?
Ja, i den företagsmodell som jämförs här krävs elektroniskt spårbar betalning för rätt till rot eller rut. En kontant betalning uppfyller inte det kravet. [1][2]
Kan företagets namn avgöra om det är rot eller rut?
Nej. Ett och samma företag kan utföra flera slags tjänster. Det är det utförda arbetet och dess villkor som ska kontrolleras, inte bara vilket slags företag som skickar fakturan. [1][2]
Källor
- Skatteverket: Så fungerar rotavdraget.
- Skatteverket: Så fungerar rutavdraget.
- Skatteverket: Rot- och rutavdrag i deklarationen.
Källorna kontrollerades den 6 oktober 2026. Text och faktakontroll har gjorts med AI-stöd. Omslagsbilden är en AI-genererad illustration.